8月26日,不同集团(06090.HK)发布上市后首份中期业绩。净利润同比接近翻倍,毛利率突破50%。在宏观不确定性加剧,行业普遍内卷的背景下,这份财报的看点十分难得。
透过数据,有三条逻辑链正在被逐一验证:
其一,四大场景品类矩阵成型,品牌心智开始跨品类复用;
其二,瞄准高净值家庭消费决策者("家庭CFO")的用户资产进入复利周期;
其三,研发投入翻倍加码物理AI,第二增长曲线已从概念走向产品化前夜。
业绩全面超预期:规模、盈利、效率三重共振
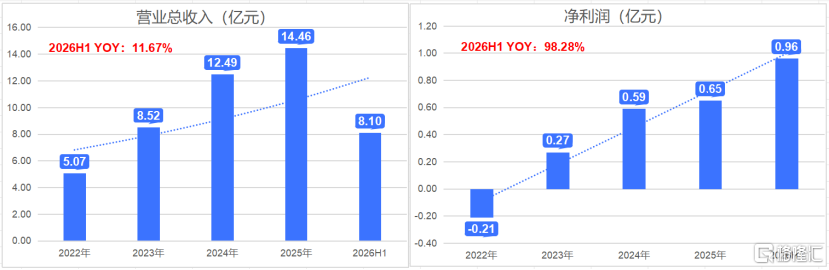
2026年上半年,不同集团实现收入8.11亿元,同比增长11.7%;归母净利润9618万元,同比大幅增长98.3%,接近翻倍;经调整净利润1.03亿元,同比增长32.2%。毛利率同比提升0.7个百分点至50.1%,站上50%关口。
图表一:公司营收与净利润情况
数据来源:WIND,格隆汇整理
收入端,四大场景协同发力,基本盘与爆发力兼备。
喂养场景表现尤为突出,上半年收入同比增长78.9%至1.114亿元,占比从8.6%提升至13.7%,主要得益于新款婴儿奶瓶系列成为市场爆款;婴儿护理场景同比增长12.8%至3.462亿元,稳居第一大收入来源,占比42.7%。出行场景中,婴儿推车及配件同比增长32.1%至1.488亿元,2026年1月推出的新品快速成为畅销单品。多品类共同驱动收入增长,品类结构从“单品爆款”走向“多极支撑”。
支出端,费用率全面优化,研发投入逆势高增。
销售及分销开支占收入比重从30.9%降至29.7%,规模效应持续释放。行政及其他开支占比从6.7%微降至6.6%,保持稳定。销售成本同比增加10.0%至4.041亿元,增幅低于收入增速(11.7%),成本控制有效。
最关键的观察点在于研发投入:研发开支增至2550万元,同比激增137.7%,研发费用率从1.5%提升至3.1%。公司明确将研发资源投向物理AI产品的开发。在持续加码长期投入的同时,经调整净利润增速仍然跑赢收入增速,利润改善不是靠削减未来投入换来的,而是商业模式本身的规模化效应正在释放。
利润端,三重因素共振,净利润接近翻倍。
毛利率从49.4%提升至50.1%,高毛利率的喂养场景收入占比提升带来结构性优化。归母净利润9618万元,同比大幅增长98.3%,接近翻倍。剔除一次性因素,经调整净利润1.03亿元,同比增长32.2%,依然显著快于收入增速,说明经营层面的真实盈利能力在实质性提升。
现金流方面,财务结构稳健,弹药充足。截至2026年6月30日,公司期末现金及等价物8.29亿元、流动比率3.2倍,为后续AI产品研发与奉化新工厂产能投放预留了充足空间。
三重杠杆驱动边界持续拓展
业绩数据反映的是过去,战略逻辑揭示的是未来。不同集团的增长可持续性,建立在三重层层递进的杠杆之上。
第一重杠杆:BeBeBus心智破圈,品牌成为品类扩张的基础设施。
母婴行业最常见的困局是“一个爆款吃三年”,用户记住的是产品,不是品牌。下一次购买,依然要从零开始做决策。
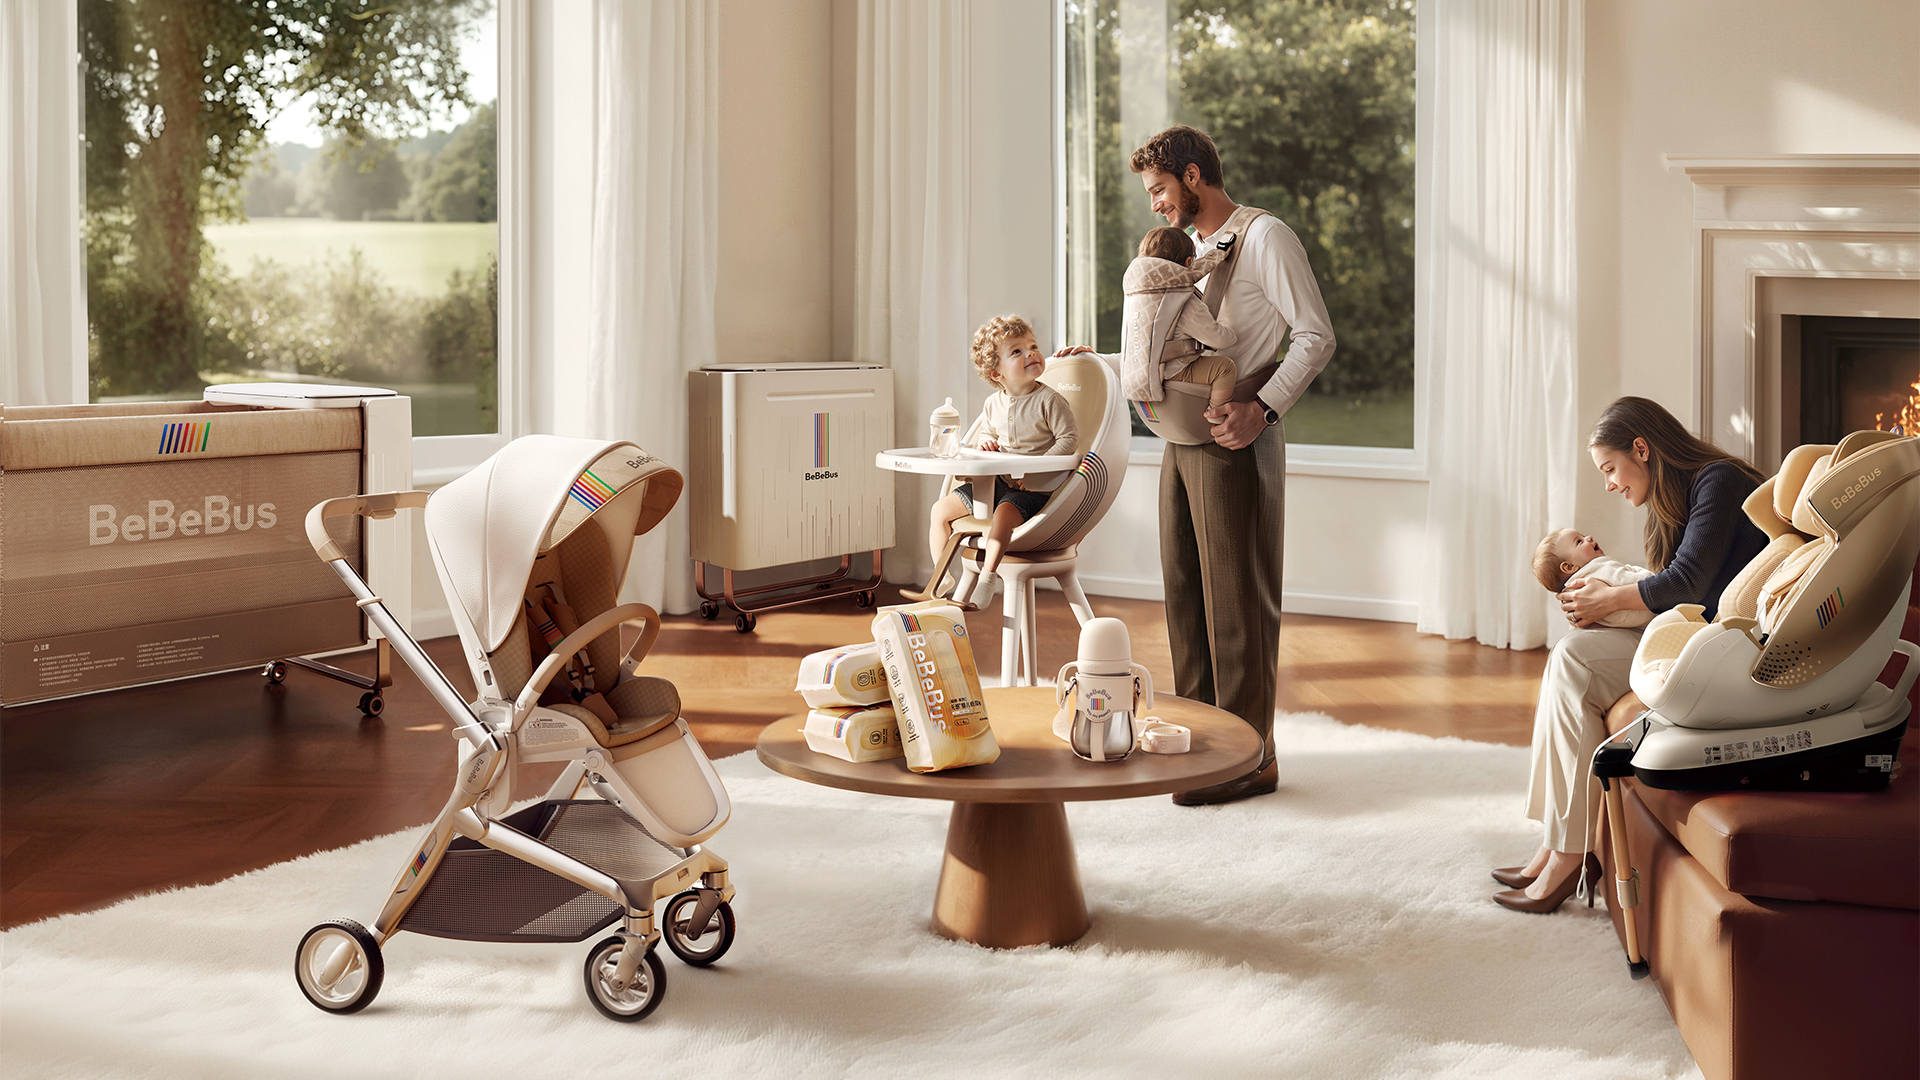
不同集团正在打破这个规律。BeBeBus在用户心中建立的,不只是“推车做得好”,而是一个清晰的心智锚点:“这是一个靠谱的高端家庭育儿品牌”。认知一旦形成,品类扩张的逻辑正在改变,用户不再需要重新决策,只需要确认“原来你也做这个”,并且相信品牌能为他们的生活带来更多的价值。
复购链条由此自然延伸:推车用户购买奶瓶、纸尿裤,本质不是一次新获客,而是对同一份品牌信任的反复兑现。品牌从“出行专家”进化为覆盖出行、睡眠、喂养、护理四大场景的育儿生态,单客价值的天花板被实质性抬高。
第二重杠杆:锚定“家庭CFO”,用户资产进入复利周期。
第一重杠杆解决的是“用户为什么持续买”,第二重杠杆回答的是“用户的终身价值有多高”。不同集团对自身的定位从来不是“母婴用品公司”,而是服务于“家庭CFO”的理想伙伴。
孩子从0到12岁的成长周期天然覆盖多品类需求,高端家庭一旦对品牌建立信任,其消费半径便随之打开。数据层面,111万私域用户沉淀,62.7%复购率印证了信任的可迁移性。私域收入同比增长39.7%、KA客户同比增长26.6%,两条线交叉验证:用户正在进入全生命周期运营。
这套逻辑的本质是:获客成本随品类拓展而降低,单用户贡献随生命周期延长而放大。每一位用户,都是未来新品类的初始流量池。当信任已经建立,推新品就不再是从零开始,而是对既有用户资产的持续变现。
第三重杠杆:AI与全球化撬动增长天花板。
前两重杠杆负责将现有模式运行到极致,但真正打开估值天花板的,是第三重杠杆。
2026年公司使命升级为“AI赋能创造不同”。根据公司规划,下半年将对四大核心品类进行系统性AI升级,同时推出智能床垫、智能行李箱、智能吹风机等物理AI产品,覆盖人群延伸至整个家庭。
当消费品具备感知、交互和持续进化能力,商业模式便从“卖硬件”走向“卖服务”,产品生命周期被拉长,用户终身价值被进一步放大。
AI的落地需要系统性支撑:奉化新工厂已进入试生产,为AI产品和机器人量产提供产能基础;与曹操出行(02643.HK)的合作将AI智能儿童安全座椅部署至全国195城,获得真实、高频的场景验证入口;与上纬新材(688585.SH)的战略合作则从材料与制造端打通消费级机器人从研发到量产的产业链。此外,全资机器人子公司和股份奖励计划锁定了长期创新所需的组织与人才。
全球化同步推进,公司已在美国、韩国、东南亚布局,多国区域化中心管理模式正加速落地,为AI产品的海外拓展提前卡位。
三重杠杆构成清晰的递进闭环:品牌心智锚定提供品类扩张的基础设施,用户资产复利放大每一款新品的起跑线,AI与全球化则打开基本盘之上的全新增长空间。一层服务于“扩品类”,一层服务于“做深用户”,一层服务于“打破天花板”,三者叠加,构成不同集团从确定性增长走向可持续边界拓展的完整逻辑。
小结
这份财报的核心价值,在于一套可验证的战略闭环已经跑通:品牌心智锚定让品类扩张不再从零起步,“家庭CFO”用户资产让新品首发即自带流量,AI与全球化则在基本盘之上打开了全新的价值空间。
更底层的意义在于:当同行仍困在品类内卷中争夺存量份额时,不同集团已经完成了“扩品类→做深用户→打破天花板”的全链路布局。其估值坐标系正在经历根本性的迁移:从以品类天花板为锚的制造业逻辑,切换至以用户终身价值和AI技术溢价为双重锚定的科技消费平台逻辑。
市场对它的重新定价,才刚刚开始。